


kol.
DUO 1/2023
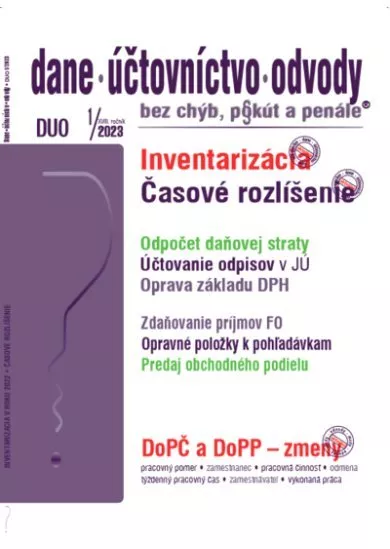
Inventarizácia je základným prvkom preukázateľnosti účtovníctva a základnou podmienkou správneho zostavenia účtovnej závierky. Ako postupovať poradíme v príspevku Inventarizácia majetku a záväzkov. Ako je to s účtovaním výnosov a nákladov sa dočítate v príspevku Časové rozlíšenie nákladov a výnosov... Titul obsahuje príspevky k zmenám v právnych predpisoch z oblastí daní, účtovania a zdaňovania miezd a odvodov. Inventarizácia majetku a záväzkov Časové rozlíšenie nákladov a výnosov Odpočet daňovej straty PO Príklady z praxe – Odpočet daňovej straty PO Koncoročné úpravy základu dane FO – podnikateľa Vybrané úpravy základu dane – príjmy a výdavky Príklady z praxe – Vybrané úpravy základu dane Predaj obchodného podielu v ZDP Ročné zúčtovanie pomerne odpočítanej DPH Oprava základu dane – nezaplatenie protihodnoty za dodanie tovaru alebo služby Úprava odpočítanej dane pri investičnom majetku Opravné položky k pohľadávkam Uzatváranie účtovných kníh a zostavenie účtovnej závierky Účtovanie odpisov v sústave JÚ Zdaňovanie príjmov FO – chyby Odklad platenia dane Neoprávnené podnikanie – „živnostenské“ sankcie Skončenie pracovného pomeru – zmeny Zmeny v dohodách OM VP • Inventarizácia majetku a záväzkov Povinnosť inventarizovať majetok a záväzky sa týka všetkých účtovných jednotiek vymedzených v § 1 zákona o účtovníctve a to nezávisle na tom, v akej sústave účtovníctva účtujú, či v sústave podvojného alebo jednoduchého účtovníctva, alebo či ide o podnikateľskú účtovnú jednotku alebo nepodnikateľskú účtovnú jednotku (neziskové organizácie), prípadne rozpočtovú alebo príspevkovú organizáciu. Správne vykonaná inventarizácia je základným prvkom preukázateľnosti účtovníctva... • Časové rozlíšenie nákladov a výnosov Náklady sú peňažné vyjadrenie spotrebovaných vstupov účtovnej jednotky pri výrobe tovarov alebo poskytovaní služieb. Vznikajú iba pri ekonomickej činnosti právnickej osoby. Výdavky sú úbytok finančných prostriedkov (alebo ich ekvivalentov) účtovnej jednotky. Vznikajú pri ekonomickej činnosti právnickej, a aj fyzickej osoby. Pre vznik nákladov je rozhodujúci časový okamih ich vzniku, kedy ku spotrebe skutočne došlo. To isté platí aj pre výnosy. Náklady a k nim súvisiace výdavky, výnosy a k nim súvisiace príjmy môžu preto vznikať časovo rôzne od seba. Je preto dôležité rozlišovať medzi jednotlivými pojmami, každý znamená niečo iné... • Zmeny v dohodách Zamestnávateľ je povinný zamestnancovi poskytnúť pri uzatvorení dohody o vykonaní práce, dohody o brigádnickej práci študentov alebo dohody o pracovnej činnosti písomnú informáciu o a) dňoch a časových úsekoch, v ktorých môže od zamestnanca vyžadovať vykonávanie práce, b) lehote, v ktorej má byť zamestnanec informovaný o výkone práce pred jej začiatkom, ktorá nesmie byť kratšia ako 24 hodín. Zmenu týchto údajov je zamestnávateľ povinný poskytnúť zamestnancovi v písomnej forme najneskôr v deň nadobudnutia účinnosti zmeny.


Inventarizácia je základným prvkom preukázateľnosti účtovníctva a základnou podmienkou správneho zostavenia účtovnej závierky. Ako postupovať poradíme v príspevku Inventarizácia majetku a záväzkov. Ako je to s účtovaním výnosov a nákladov sa dočítate v príspevku Časové rozlíšenie nákladov a výnosov... Titul obsahuje príspevky k zmenám v právnych predpisoch z oblastí daní, účtovania a zdaňovania miezd a odvodov. Inventarizácia majetku a záväzkov Časové rozlíšenie nákladov a výnosov Odpočet daňovej straty PO Príklady z praxe – Odpočet daňovej straty PO Koncoročné úpravy základu dane FO – podnikateľa Vybrané úpravy základu dane – príjmy a výdavky Príklady z praxe – Vybrané úpravy základu dane Predaj obchodného podielu v ZDP Ročné zúčtovanie pomerne odpočítanej DPH Oprava základu dane – nezaplatenie protihodnoty za dodanie tovaru alebo služby Úprava odpočítanej dane pri investičnom majetku Opravné položky k pohľadávkam Uzatváranie účtovných kníh a zostavenie účtovnej závierky Účtovanie odpisov v sústave JÚ Zdaňovanie príjmov FO – chyby Odklad platenia dane Neoprávnené podnikanie – „živnostenské“ sankcie Skončenie pracovného pomeru – zmeny Zmeny v dohodách OM VP • Inventarizácia majetku a záväzkov Povinnosť inventarizovať majetok a záväzky sa týka všetkých účtovných jednotiek vymedzených v § 1 zákona o účtovníctve a to nezávisle na tom, v akej sústave účtovníctva účtujú, či v sústave podvojného alebo jednoduchého účtovníctva, alebo či ide o podnikateľskú účtovnú jednotku alebo nepodnikateľskú účtovnú jednotku (neziskové organizácie), prípadne rozpočtovú alebo príspevkovú organizáciu. Správne vykonaná inventarizácia je základným prvkom preukázateľnosti účtovníctva... • Časové rozlíšenie nákladov a výnosov Náklady sú peňažné vyjadrenie spotrebovaných vstupov účtovnej jednotky pri výrobe tovarov alebo poskytovaní služieb. Vznikajú iba pri ekonomickej činnosti právnickej osoby. Výdavky sú úbytok finančných prostriedkov (alebo ich ekvivalentov) účtovnej jednotky. Vznikajú pri ekonomickej činnosti právnickej, a aj fyzickej osoby. Pre vznik nákladov je rozhodujúci časový okamih ich vzniku, kedy ku spotrebe skutočne došlo. To isté platí aj pre výnosy. Náklady a k nim súvisiace výdavky, výnosy a k nim súvisiace príjmy môžu preto vznikať časovo rôzne od seba. Je preto dôležité rozlišovať medzi jednotlivými pojmami, každý znamená niečo iné... • Zmeny v dohodách Zamestnávateľ je povinný zamestnancovi poskytnúť pri uzatvorení dohody o vykonaní práce, dohody o brigádnickej práci študentov alebo dohody o pracovnej činnosti písomnú informáciu o a) dňoch a časových úsekoch, v ktorých môže od zamestnanca vyžadovať vykonávanie práce, b) lehote, v ktorej má byť zamestnanec informovaný o výkone práce pred jej začiatkom, ktorá nesmie byť kratšia ako 24 hodín. Zmenu týchto údajov je zamestnávateľ povinný poskytnúť zamestnancovi v písomnej forme najneskôr v deň nadobudnutia účinnosti zmeny.
| Jazyk | slovenský |
| Vydavateľ | poradca |
| Rok vydania | 2022 |
| Počet strán | 79 |
| Typ viazania | Paperback |
| Hmotnosť (g) | 191 g |
| Rozmery (š-v-h) | 205-295 |
| EAN | 9771336798275 |
| Dodacia doba | nedostupné |
Dalšie obľúbené tituly z kategórie:


Pozreli ste si:

